Как сообщили в организации, число обращений в суд может превысить 100 тысяч, что примерно втрое больше показателя прошлого года.
Основной причиной роста судебных споров эксперты называют отмену моратория на взыскание неустоек с застройщиков. Ограничения действовали с марта 2024 года и были отменены 1 января 2026 года. С этого момента строительные компании вновь несут полную ответственность за новые нарушения сроков передачи квартир.
При этом застройщикам разрешили отсрочить выплаты по ранее накопленным обязательствам до конца 2026 года. Однако речь идет именно об отсрочке, а не об освобождении от финансовой ответственности.
По данным Союза потребителей, в 2025 году дольщики подали около 33,8 тысячи исков против почти 78,3 тысячи в 2024 году. Теперь специалисты ожидают значительного увеличения числа судебных разбирательств.
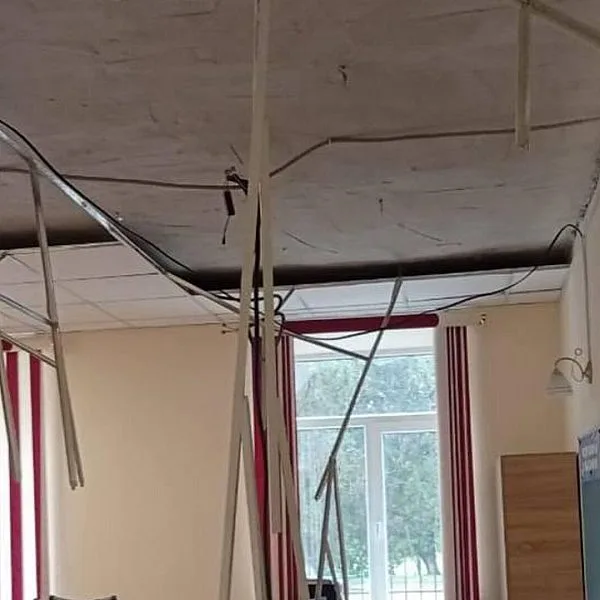
Чаще всего покупатели квартир предъявляют претензии из-за некачественной отделки, несоответствия фактической площади жилья условиям договора, неисправностей вентиляции и отопления, протечек и дефектов инженерных коммуникаций.
При этом судебная практика преимущественно складывается в пользу покупателей. По оценке организации, на протяжении последних десяти лет суды удовлетворяли 95–98% исков дольщиков.
Растут и суммы присуждаемых компенсаций. В 2025 году суды взыскали в пользу покупателей недвижимости 21,9 млрд рублей против 14,3 млрд рублей годом ранее. Средний размер возмещения по одному судебному решению увеличился с 223 тысяч до 544 тысяч рублей.
Однако с января 2025 года действует ограничение на совокупный размер требований за строительные недостатки — не более 3% стоимости договора долевого участия.
В Союзе потребителей отмечают, что фактические расходы на устранение строительных дефектов нередко оказываются значительно выше установленного лимита. По оценкам организации, стоимость исправления недостатков в среднем может достигать 10–11% цены квартиры.
Эксперты не исключают дальнейшего увеличения количества исков в 2027 году. Дополнительное давление на строительные компании могут оказать высокая стоимость кредитования, снижение спроса на жилье и накопившиеся финансовые обязательства.